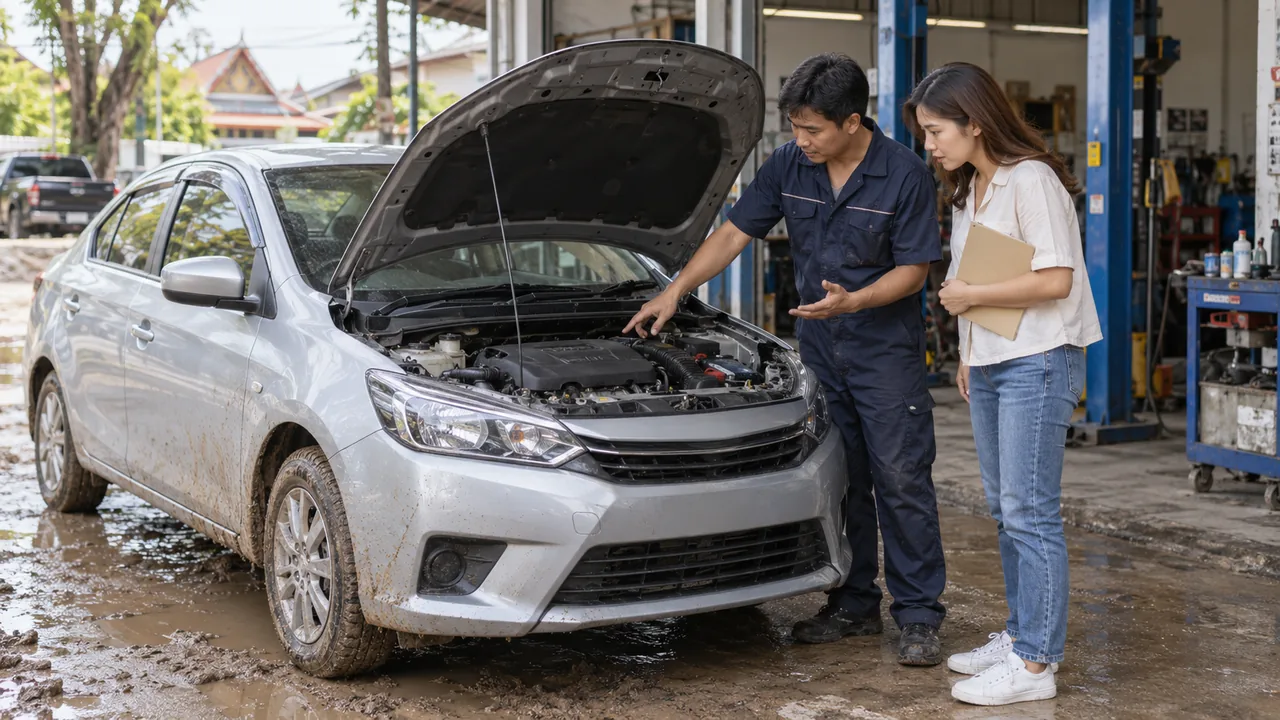
หลังน้ำลด คำถามเรื่องเงินมักตามมาเร็ว ทั้งค่าซ่อมรถ ค่าใช้จ่ายในบ้าน และรายได้ที่ขาดหาย แต่ก่อนนำเล่มทะเบียนไปยื่น ควรแยกให้ชัดว่าปัญหาคือรถเสียหาย หรือรถยังปกติแต่เจ้าของขาดสภาพคล่อง เพราะข้อมูลที่ต้องเตรียมและทางเลือกที่ควรเริ่มต้นต่างกัน
แยกสถานะของคุณก่อนติดต่อผู้ให้สินเชื่อ
- รถไม่เสียหาย แต่รายได้ลดลง: รวบรวมรายได้ปัจจุบันและหนี้ที่ต้องจ่าย อย่าใช้รายได้ก่อนน้ำท่วมเป็นงบผ่อนโดยอัตโนมัติ
- รถเสียหายและยังไม่ตรวจซ่อม: ขอผลตรวจและใบประเมินค่าซ่อมก่อน จะได้รู้ว่ารถกลับมาใช้งานได้อย่างปลอดภัยหรือไม่
- ซ่อมแล้วและปลอดภาระ: เตรียมเอกสารรถและประวัติซ่อมให้ผู้ให้สินเชื่อประเมินตามสภาพจริง
- รถยังติดไฟแนนซ์: ตรวจยอดปิดหนี้เดิมและเงื่อนไขย้ายสัญญา อ่านเรื่องรถยังผ่อนไม่หมดกู้เพิ่มประกอบ
แหล่งทางการตอบเรื่องรถน้ำท่วมไว้อย่างไร
เงินติดล้อระบุว่าการพิจารณารถที่เคยน้ำท่วมขึ้นกับสภาพโดยรวม รวมถึงเครื่องยนต์ ระบบไฟฟ้า สนิม อายุและรุ่นรถ ตลอดจนเกณฑ์ของผู้ให้สินเชื่อ ดังนั้นประวัติน้ำท่วมอย่างเดียวไม่พอจะสรุปว่าผ่านหรือไม่ผ่าน และนำคำอธิบายของบริษัทหนึ่งไปยืนยันแทนทุกบริษัทไม่ได้ อ่านคำอธิบายจากเงินติดล้อ
เอกสารที่ช่วยให้การคุยกับเจ้าหน้าที่ชัดขึ้น
รายการต่อไปนี้เป็นข้อเสนอของกองบรรณาธิการสำหรับเตรียมคุย ไม่ใช่รายการเอกสารบังคับของผู้ให้บริการทุกราย
- ข้อมูลทะเบียนรถ ชื่อเจ้าของ รุ่น และปีผลิตหรือปีจดทะเบียนตามที่บริษัทใช้พิจารณา
- ภาพความเสียหาย ผลตรวจสภาพ ใบประเมินและหลักฐานการซ่อมที่มีอยู่
- ข้อมูลรายได้ปัจจุบัน ค่าใช้จ่ายจำเป็น และภาระผ่อนอื่น
- ใบแจ้งยอดหนี้และยอดปิดบัญชี หากรถยังมีภาระ
- สถานะเคลมประกันและรายการที่ยังต้องจ่ายเอง
อย่าใช้ราคาก่อนน้ำท่วมแทนราคาประเมิน
ราคาประกาศขายรถรุ่นเดียวกันช่วยเป็นข้อมูลตั้งต้น แต่ไม่ได้สะท้อนความเสียหายของรถคุณ และค่าซ่อมที่จ่ายไปไม่ได้เพิ่มราคาประเมินกลับมาเท่ากันเสมอ เครื่องคำนวณของเราไม่ได้ตรวจสภาพหรือหักมูลค่าจากน้ำท่วม ผลลัพธ์จึงเป็นเพียงการคำนวณจากข้อมูลที่กรอก ไม่ใช่ใบเสนอสินเชื่อ
คำถามที่ควรถามก่อนเสียค่าใช้จ่าย
- บริษัทรับพิจารณารถที่มีประวัติน้ำท่วมหรือไม่ และต้องตรวจอะไรเพิ่มเติม?
- มีค่าใช้จ่ายตรวจรถหรือเอกสารก่อนทราบผลหรือไม่?
- หลังหักยอดปิดเดิมและค่าใช้จ่ายแล้ว จะเหลือเงินใช้จริงเท่าไร?
- อัตราในใบเสนอเป็นอัตราแบบใด ค่างวดและยอดจ่ายรวมเท่าไร?
- ถ้ายังไม่ผ่าน สามารถขอรายละเอียดที่ต้องแก้ไขหรือเอกสารเพิ่มเติมได้หรือไม่?
เมื่อใดควรเริ่มที่เจ้าหนี้เดิม
หากปัญหาหลักคือจ่ายค่างวดปัจจุบันไม่ไหว กองบรรณาธิการเสนอให้เริ่มจากการเจรจากับเจ้าหนี้เดิมและตรวจหน้ามาตรการช่วยเหลือผู้ประสบอุทกภัยของ ธปท. การกู้ใหม่ควรมีแผนชำระที่ทำได้จากรายได้ปัจจุบัน ไม่ใช่อาศัยเพียงความหวังว่ารายได้จะกลับมา อ่านวิธีเตรียมคุยกับไฟแนนซ์ก่อนตัดสินใจ